

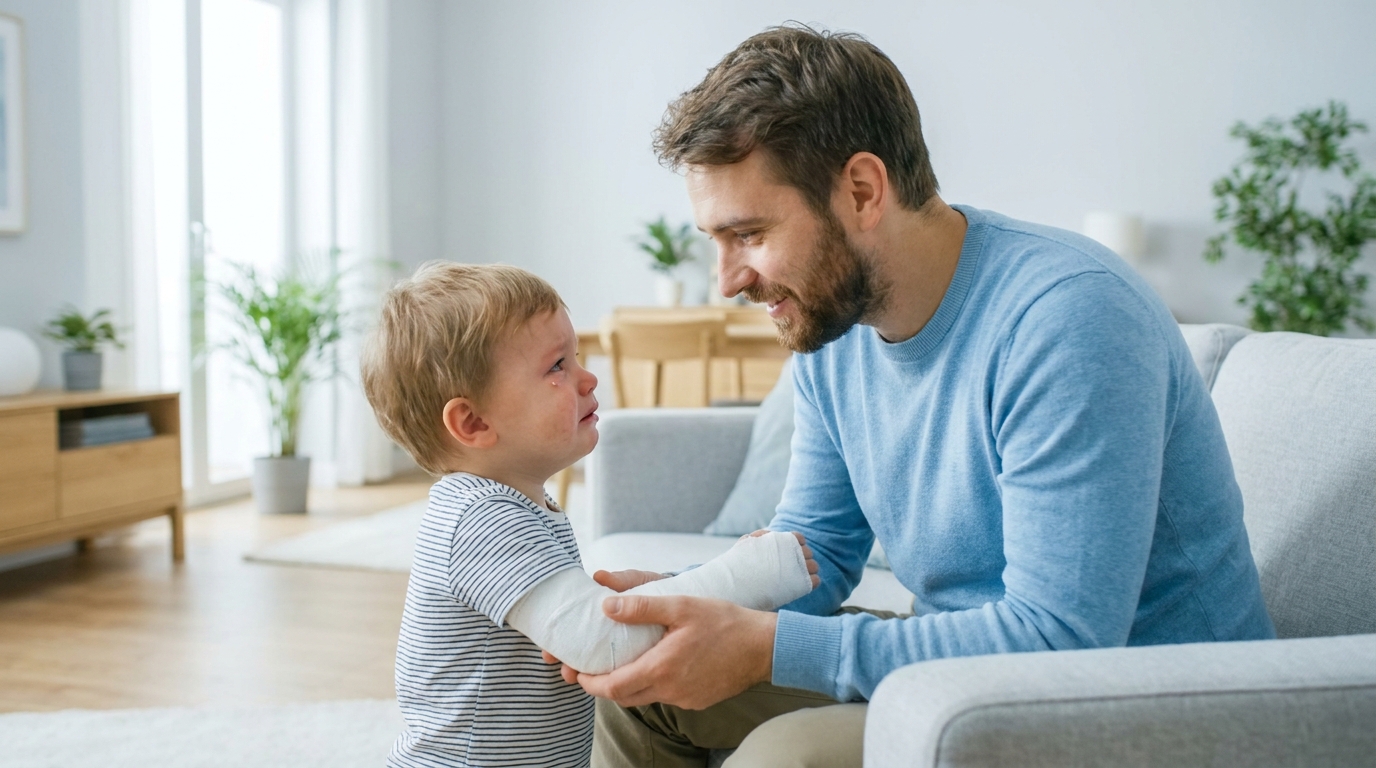
Ein unbeobachteter Moment auf dem Klettergerüst, ein falscher Sprung vom Trampolin, und schon ist es passiert: Der Arm ist gebrochen. Neben dem Schreck und den Sorgen um das Kind kommt bei vielen Eltern schnell die Frage auf, ob die Kinderunfallversicherung, für die man ja brav Beiträge zahlt, jetzt eigentlich einspringt. Die Antwort ist ein klares Jein, und genau das sorgt für die meiste Verwirrung. Lass uns das in Ruhe auseinandernehmen.
Zahlt die Kinderunfallversicherung bei einem Knochenbruch?
Das hängt davon ab, wie der Bruch verheilt und welche Leistungen dein Tarif enthält. Ein normaler Knochenbruch, der ohne bleibende Schäden wieder zusammenwächst, löst bei den meisten Verträgen keine Zahlung aus der Kernleistung aus. Das klingt erst mal ernüchternd, aber es steckt eine Logik dahinter, und viele Tarife haben eine echte Lösung für genau diesen Fall.
Sofortleistung und Invaliditätsleistung sind zwei grundverschiedene Bausteine
Eine Kinderunfallversicherung hat im Kern eine Hauptaufgabe: Sie zahlt, wenn dein Kind durch einen Unfall dauerhaft geschädigt ist. Das nennt sich Invaliditätsleistung und ist die zentrale Kapitalleistung, für die dieser Schutz eigentlich da ist.
Daneben gibt es bei einigen Anbietern eine sogenannte Sofortleistung, die etwas ganz anderes ist und genau in Situationen wie einem Knochenbruch greift. Wer diese beiden Bausteine in einen Topf wirft, wird unnötig frustriert, denn sie folgen völlig unterschiedlichen Regeln.
Folgenlos verheilter Bruch löst keine Invaliditätsleistung aus
In den Musterbedingungen des Gesamtverbands der Versicherer steht sinngemäß ein anschauliches Beispiel: Ein Knochenbruch, der innerhalb eines Jahres folgenlos ausheilt, gilt nicht als dauerhaft. Weil die Invaliditätsleistung nur bei dauerhafter Schädigung greift, geht ein sauber verheilter Bruch aus diesem Baustein leer aus.
Bei Kindern ist das zum Glück die absolute Regel. Kinderknochen heilen erstaunlich gut, und die meisten Brüche sind nach ein paar Wochen Gips wieder komplett verheilt. So sehr man sich als Elternteil in dem Moment eine Zahlung wünscht: Dass der Bruch folgenlos ausheilt, ist eigentlich die beste Nachricht überhaupt.
Knochenbruch-Klausel als eigener Leistungsbaustein
Etliche Versicherer haben eine eigene Knochenbruch-Klausel oder ein sogenanntes Gipsgeld eingebaut, das eine feste Summe direkt nach dem Bruch zahlt, ganz unabhängig davon, ob später eine Invalidität festgestellt wird oder nicht. Das überrascht viele Eltern positiv.
Ob dein Kind nach einem Knochenbruch Geld bekommt, entscheidet sich an genau dieser Klausel. Hat dein Tarif sie, gibt es eine Sofortzahlung. Hat er sie nicht, bleibt es beim reinen Invaliditätsschutz. Deshalb lohnt sich der Blick ins Kleingedruckte so sehr.
Was ist der Unterschied zwischen Sofortleistung und Invaliditätsleistung?
Die Sofortleistung kommt schnell und unabhängig von Spätfolgen, die Invaliditätsleistung nur bei bleibenden Schäden. Beide zusammen ergeben erst den runden Schutz, den man sich für sein Kind wünscht.
Sofortleistung bringt Geld direkt nach dem Bruch
Die Sofortleistung ist eine feste Einmalzahlung, die kurz nach dem Unfall fließt, sobald bestimmte Verletzungen vorliegen. Ein Knochenbruch zählt bei vielen Tarifen genau dazu. Du musst also nicht monatelang auf ein Gutachten warten, sondern hast das Geld zeitnah zur Verfügung, zum Beispiel für Fahrten zum Arzt, Zuzahlungen oder einfach, um in der stressigen Zeit den Kopf frei zu haben.
Invaliditätsleistung greift nur bei dauerhafter Schädigung
Die Invaliditätsleistung ist das eigentliche Herzstück der Kinderunfallversicherung. Sie kommt zum Tragen, wenn dein Kind durch den Unfall dauerhaft körperlich oder geistig beeinträchtigt bleibt. Diese Leistung ist meist eine hohe Kapitalsumme und soll das Kind langfristig absichern, etwa für Umbauten, Therapien oder einen späteren Verdienstausfall.
Wie viel dabei gezahlt wird, hängt stark vom Tarif ab. Bei manchen Versicherern gibt es die volle Leistung erst ab 50 Prozent Invalidität oder bei einer Schwerbehinderung des Kindes. Deshalb lohnt sich hier ein genauer Blick, bevor man unterschreibt.
Erst wenn nach der Heilung eine bleibende Einschränkung zurückbleibt, etwa eine dauerhaft eingeschränkte Beweglichkeit, kommt die Invaliditätsleistung ins Spiel.
Ich weiß, das klingt nach viel Kleingedrucktem für einen Moment, in dem man eigentlich nur um sein Kind besorgt ist. Wenn du dazu Fragen hast, meld dich gerne bei mir, dann gehen wir deinen Tarif gemeinsam durch. Meistens ist es einfacher, als es auf den ersten Blick scheint.
Welche Anbieter zahlen bei Knochenbrüchen eine Sofortleistung?
Mehrere große Versicherer haben eine Knochenbruch- oder Gipsgeld-Leistung fest in ihren Kindertarifen verankert. Die Höhe und die genauen Bedingungen unterscheiden sich aber deutlich, und genau das macht den Vergleich so spannend. Aus unserer täglichen Beratungspraxis kennen wir die Konditionen der Anbieter gut und ordnen sie hier für dich ein.
Diese Sofortleistungen sind ein echtes Plus, aber sie sind nicht das Kernstück des Schutzes. Sie sind das nette Extra, das im Alltag oft zuerst greift, während die Invaliditätsleistung die große Absicherung im Hintergrund bleibt.
| Tarif und Knochenbruch-Leistung | Besonderheit | |
|---|---|---|
 | Sofortzahlung bei Knochenfraktur | Auch ein Haarriss des Knochens zählt dazu |
 | Einmalzahlung bei Knochenbruch bis 2.000 Euro | Feste Summe direkt nach dem Bruch |
 | 100 Euro (OPTIMAL) bzw. 500 Euro (PLUS) | Gipsgeld je nach Tarifstufe |
 | Akutleistung bei Knochenbrüchen und Bänderrissen | Kann auf spätere Invaliditätsleistung angerechnet werden |
Bei der HUK24 sind unfallbedingte Knochenbrüche grundsätzlich mitversichert, auch ein Oberschenkelhalsbruch ist eingeschlossen. Selbst ein Haarriss des Knochens löst hier die Sofortzahlung aus, und die Leistung richtet sich danach, ob dein Kind stationär im Krankenhaus oder ambulant behandelt wird.
Bei der WGV zeigt sich gut, wie stark die Tarifstufe den Unterschied macht: 100 Euro im OPTIMAL-Tarif, 500 Euro im PLUS-Tarif. Die Debeka setzt mit bis zu 2.000 Euro Einmalzahlung ein deutlich sichtbares Zeichen. Bei der Allianz solltest du wissen, dass die Akutleistung später auf die Invaliditätsleistung angerechnet werden kann, das ist fair, aber gut zu wissen.
Wann zahlt die gesetzliche Unfallversicherung bei Knochenbrüchen?
Die gesetzliche Unfallversicherung springt immer dann ein, wenn der Unfall im Rahmen einer versicherten Tätigkeit passiert. Für Kinder heißt das vor allem: auf dem Weg zur Schule, in der Kita und in der Schule selbst. Bricht sich dein Kind dort den Arm, ist es über die gesetzliche Unfallkasse abgesichert, ganz ohne eigenen Vertrag.
Schulweg, Kita und Schule sind gesetzlich abgesichert
Gesetzlich definiert ist ein Unfall als zeitlich begrenztes, von außen auf den Körper einwirkendes Ereignis, das zu einem Gesundheitsschaden führt. Ein Sturz auf dem Pausenhof passt da genau rein. Die Unfallkasse übernimmt dann die Heilbehandlung und die Reha.
In der Freizeit, zu Hause oder beim Sport im Verein greift die gesetzliche Absicherung oft nicht mehr. Und genau diese Lücke ist der Grund, warum eine private Kinderunfallversicherung überhaupt Sinn ergibt, denn Kinder verunglücken am häufigsten dort, wo sie am meisten Zeit verbringen: im Alltag und in der Freizeit. Wer wissen möchte, was eine solche Absicherung kostet, findet in unserem Überblick zu den Kosten einer Unfallversicherung fürs Baby einen guten Ausgangspunkt.
Unterlagen sichern nach einem Schul- oder Kita-Unfall
Wenn deinem Kind in Schule oder Kita etwas passiert, solltest du den Unfall dort unbedingt melden lassen und alle medizinischen Unterlagen aufbewahren. Das erleichtert später die Abwicklung enorm, gerade wenn doch einmal Spätfolgen auftreten.
Diese Unterlagen solltest du griffbereit haben:
- die Unfallanzeige von Schule oder Kita
- Röntgenbilder des Bruchs
- Arztbriefe und Behandlungsberichte
- Laborbefunde, falls vorhanden
Bewahre am besten alles an einem Ort auf, digital oder in einer Mappe. Im Ernstfall bist du dann froh, dass du nicht suchen musst.
Privat und gesetzlich ergänzen sich
Gesetzliche und private Unfallversicherung schließen sich nicht aus, sie ergänzen sich. Die gesetzliche deckt Schule, Kita und Schulweg ab, die private greift rund um die Uhr, also auch am Wochenende, im Urlaub und beim Toben im Garten. Zusammen entsteht so ein durchgehender Schutz, egal wo und wann etwas passiert.
Worauf solltest du beim Abschluss einer Kinderunfallversicherung achten?
Beim Abschluss kommt es auf ein paar wenige, aber entscheidende Punkte an. Wer die im Blick hat, hat den Großteil der Arbeit schon erledigt. Es geht vor allem um die Knochenbruch-Klausel, die Höhe der Absicherung und einen realistischen Preis.
Knochenbruch-Klausel gezielt prüfen
Wenn dir die Sofortzahlung bei einem Bruch wichtig ist, und das ist sie den meisten Eltern, dann prüf gezielt, ob dein Tarif eine Knochenbruch-Klausel oder ein Gipsgeld enthält. Schau dabei nicht nur, ob es die Leistung gibt, sondern auch in welcher Höhe und ob feine Verletzungen wie ein Haarriss mit abgedeckt sind.
Invaliditätssumme und Progression sind die entscheidenden Stellschrauben
Der wichtigste Baustein bleibt aber die Invaliditätsleistung, denn hier geht es um die echte langfristige Absicherung deines Kindes. Achte auf eine ausreichend hohe Grundsumme und eine gute Progression, die dafür sorgt, dass bei schweren Unfallfolgen überproportional viel ausgezahlt wird.
Als Orientierung empfiehlt die Verbraucherzentrale eine monatliche Unfallrente von mindestens 1.000 Euro. So ist dein Kind auch dann versorgt, wenn es durch einen schweren Unfall dauerhaft eingeschränkt bleibt. Das ist der Fall, für den man diese Versicherung eigentlich abschließt. Wer seinen Kindern darüber hinaus etwas aufbauen möchte, findet bei uns auch hilfreiche Informationen dazu, wie man am besten für Kinder vorsorgt.
Kosten ab rund 40 Euro im Jahr
Guter Schutz muss nicht teuer sein. Gute Kinderunfallversicherungen liegen grob bei 50 bis 100 Euro pro Jahr, und im günstigsten Tarif gibt es sie sogar ab rund 40 Euro im Jahr. Zum Vergleich: die private Krankenversicherung fürs Baby schlägt in der Regel deutlich höher zu Buche.
Wenn du unsicher bist, welcher Tarif zu deiner Familie passt und ob die Knochenbruch-Klausel und die Invaliditätssumme wirklich stimmen, dann lass uns das gemeinsam anschauen. Eine kostenlose und unverbindliche Beratung kostet dich nichts, und viele Eltern gehen danach mit einem richtig guten Gefühl aus dem Gespräch. Genau dafür bin ich da.
FAQ
Zahlt die Kinderunfallversicherung bei einem einfachen Knochenbruch ohne Folgeschäden?
Bei der reinen Invaliditätsleistung nicht, denn die setzt eine dauerhafte Schädigung voraus. Wer jedoch einen Tarif mit Knochenbruch-Klausel oder Gipsgeld abgeschlossen hat, bekommt trotzdem eine Sofortzahlung, ganz unabhängig davon, ob Spätfolgen auftreten.
Was ist eine Knochenbruch-Klausel in der Unfallversicherung?
Eine Knochenbruch-Klausel ist ein optionaler oder fest eingebauter Zusatzbaustein, der nach einem Knochenbruch eine feste Einmalzahlung auslöst. Diese Zahlung kommt unabhängig davon, ob eine Invalidität entsteht. Manche Tarife nennen dasselbe auch Gipsgeld.
Ab wann gilt ein Knochenbruch als dauerhafter Schaden?
Ein Bruch gilt als dauerhaft, wenn er nicht vollständig ausheilt und eine bleibende Einschränkung zurückbleibt, zum Beispiel eine eingeschränkte Beweglichkeit. Ein Bruch, der innerhalb eines Jahres folgenlos verheilt, gilt nach den üblichen Versicherungsbedingungen nicht als dauerhafter Schaden.
Greift die gesetzliche Unfallversicherung auch bei Freizeitunfällen meines Kindes?
Nein. Die gesetzliche Unfallversicherung deckt nur Unfälle auf dem Schulweg, in der Kita und in der Schule ab. Bei Unfällen in der Freizeit, zu Hause oder beim Sport im Verein musst du auf eine private Kinderunfallversicherung zurückgreifen.
Was kostet eine Kinderunfallversicherung mit Knochenbruch-Klausel?
Gute Tarife mit Knochenbruch-Schutz gibt es bereits ab rund 40 Euro im Jahr. Die meisten soliden Angebote liegen zwischen 50 und 100 Euro pro Jahr. Der genaue Beitrag hängt vom Anbieter, der Tarifstufe und der vereinbarten Versicherungssumme ab.
Kann man private und gesetzliche Unfallversicherung für ein Kind gleichzeitig haben?
Ja, beides schließt sich nicht aus. Die gesetzliche Unfallversicherung greift bei Schul- und Kita-Unfällen, die private rund um die Uhr. Zusammen schließen sie die Lücken, die eine einzelne Absicherung allein lassen würde. Wer seinen Nachwuchs staatliche Förderung für Kinder optimal nutzen möchte, findet dazu ebenfalls einen eigenen Überblick bei uns.