
Die meisten Familien sichern die falschen Risiken ab. Wir bringen die existenziellen Bausteine in die richtige Reihenfolge: Haftpflicht, Schutz gegen Invalidität auch durch Krankheit und den Einkommensschutz der Eltern.
 %STAR%%STAR%%STAR%%STAR%%STAR%5,0
Viele Eltern haben eine Unfallversicherung und fühlen sich sicher. Dabei bleibt genau das größte Risiko meist offen.
Rund 91 Prozent der schweren Beeinträchtigungen bei Kindern entstehen durch Krankheit, nicht durch einen Unfall. Eine reine Unfallpolice lässt also genau den häufigsten Fall offen.
Gesetzlich sind Kinder nur in Kita, Schule und auf dem direkten Weg versichert. Über die Hälfte aller Kinderunfälle passiert aber zu Hause und in der Freizeit, dort zahlt niemand.
Verursacht ein deliktunfähiges Kind einen Schaden, haftet es nicht, und ihr nur bei nachgewiesener Aufsichtspflichtverletzung. Ohne passende Haftpflicht bleibt der Geschädigte auf den Kosten sitzen.
Wird ein Kind durch Krankheit invalide, hat es praktisch keinen Anspruch auf eine Erwerbsminderungsrente, weil nie Beiträge eingezahlt wurden. Es bleibt meist nur Grundsicherung.
Zuerst wird die emotional beworbene Unfall- oder Sparpolice abgeschlossen, während die existenziellen Bausteine, Haftpflicht, Invaliditätsschutz und Einkommensschutz der Eltern, fehlen.
Kein Drama, nur Fakten. Diese Risiken sind selten, treffen eine Familie aber mit voller Wucht.
Wird ein Kind dauerhaft schwer beeinträchtigt, gibt es gesetzlich keine Rente, nur Grundsicherung. Oft gibt ein Elternteil den Job für die Pflege auf, die Familie trägt sechsstellige Lasten allein.
Zerkratztes Auto, kaputtes Smartphone, Wasserschaden: Verursacht ein Kind unter 7 den Schaden, haftet niemand. Ohne Haftpflicht mit Einschluss deliktunfähiger Kinder zahlt ihr oder der Geschädigte.
Stirbt der Haupternährer, bleibt die laufende Finanzierung. Die gesetzliche Waisen- und Witwenrente deckt nur einen Bruchteil. Ohne Risikoleben droht der Verkauf des Eigenheims.
Wer nur eine Unfallversicherung hat, ist gegen den häufigsten Grund für Invalidität, die Krankheit, weiter nicht geschützt, obwohl Monat für Monat Beiträge fließen.
Wir setzen zuerst an den existenziellen Risiken an und bringen eure Absicherung in die richtige Reihenfolge.
Der wichtigste Basisschutz. Wir achten auf die ausdrückliche Mitversicherung deliktunfähiger Kinder und eine hohe Deckungssumme, damit auch Schäden kleiner Kinder ersetzt werden. Gute Familientarife gibt es ab rund 5 € im Monat.
Zahlt eine lebenslange Rente, wenn das Kind dauerhaft schwer beeinträchtigt wird, durch Unfall und durch Krankheit. Das ist der entscheidende Unterschied zur Unfallversicherung und für kleine Kinder der zentrale Baustein.
Leistet bei bleibenden Unfallfolgen, auch in der Freizeit, und schließt damit die Lücke der gesetzlichen Unfallversicherung. Als günstige Ergänzung mit guter Gliedertaxe und Progression sinnvoll.
Sichert die Arbeitskraft deines Kindes früh ab, oft schon ab zehn Jahren. Jung und gesund ist die Gesundheitsprüfung einfach und der Beitrag niedrig, der Schutz gilt fürs ganze Berufsleben.
Sichert die Familie finanziell ab, falls einem Elternteil etwas zustößt. Als Faustregel gelten drei bis fünf Bruttojahresgehälter plus Restschulden, schon ab wenigen Euro im Monat.
Kein Verkaufsdruck, kein Fachchinesisch. Nur der Schutz, der im Ernstfall wirklich zählt.
Wir sind an keinen Versicherer gebunden und wählen aus dem gesamten Markt die Tarife, die im Leistungsfall wirklich zahlen, nicht die mit der höchsten Provision.
Zuerst die existenziellen Risiken: Haftpflicht, Invaliditätsschutz auch bei Krankheit und der Einkommensschutz der Eltern. Erst danach alles Weitere. Wir erklären dir jede Entscheidung.
Du hast einen festen Ansprechpartner, der eure Familie kennt und den Schutz mitwachsen lässt, von den ersten Jahren bis in die Schulzeit und darüber hinaus.

Im kostenlosen Finanzcheck schauen wir, was bereits abgesichert ist, wo die gefährlichen Lücken sind und welche Risiken für eure Familie wirklich zählen. Ganz unverbindlich.
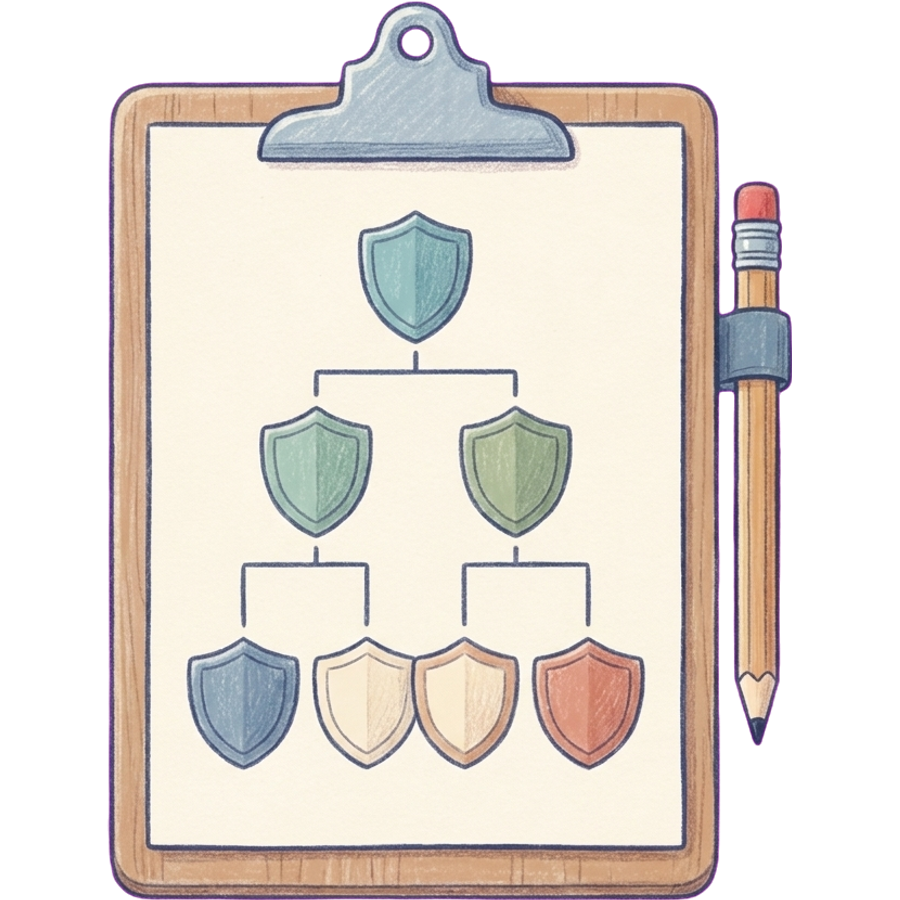
Wir priorisieren die existenziellen Bausteine zuerst und zeigen dir, was sofort nötig ist und was warten kann, passend zu eurem Budget und ohne Verkaufsdruck.
Wir kümmern uns um Anträge, prüfen die Bedingungen im Detail und sind im Ernstfall für euch da. Dauerhaft, damit der Schutz hält, wenn ihr ihn wirklich braucht.
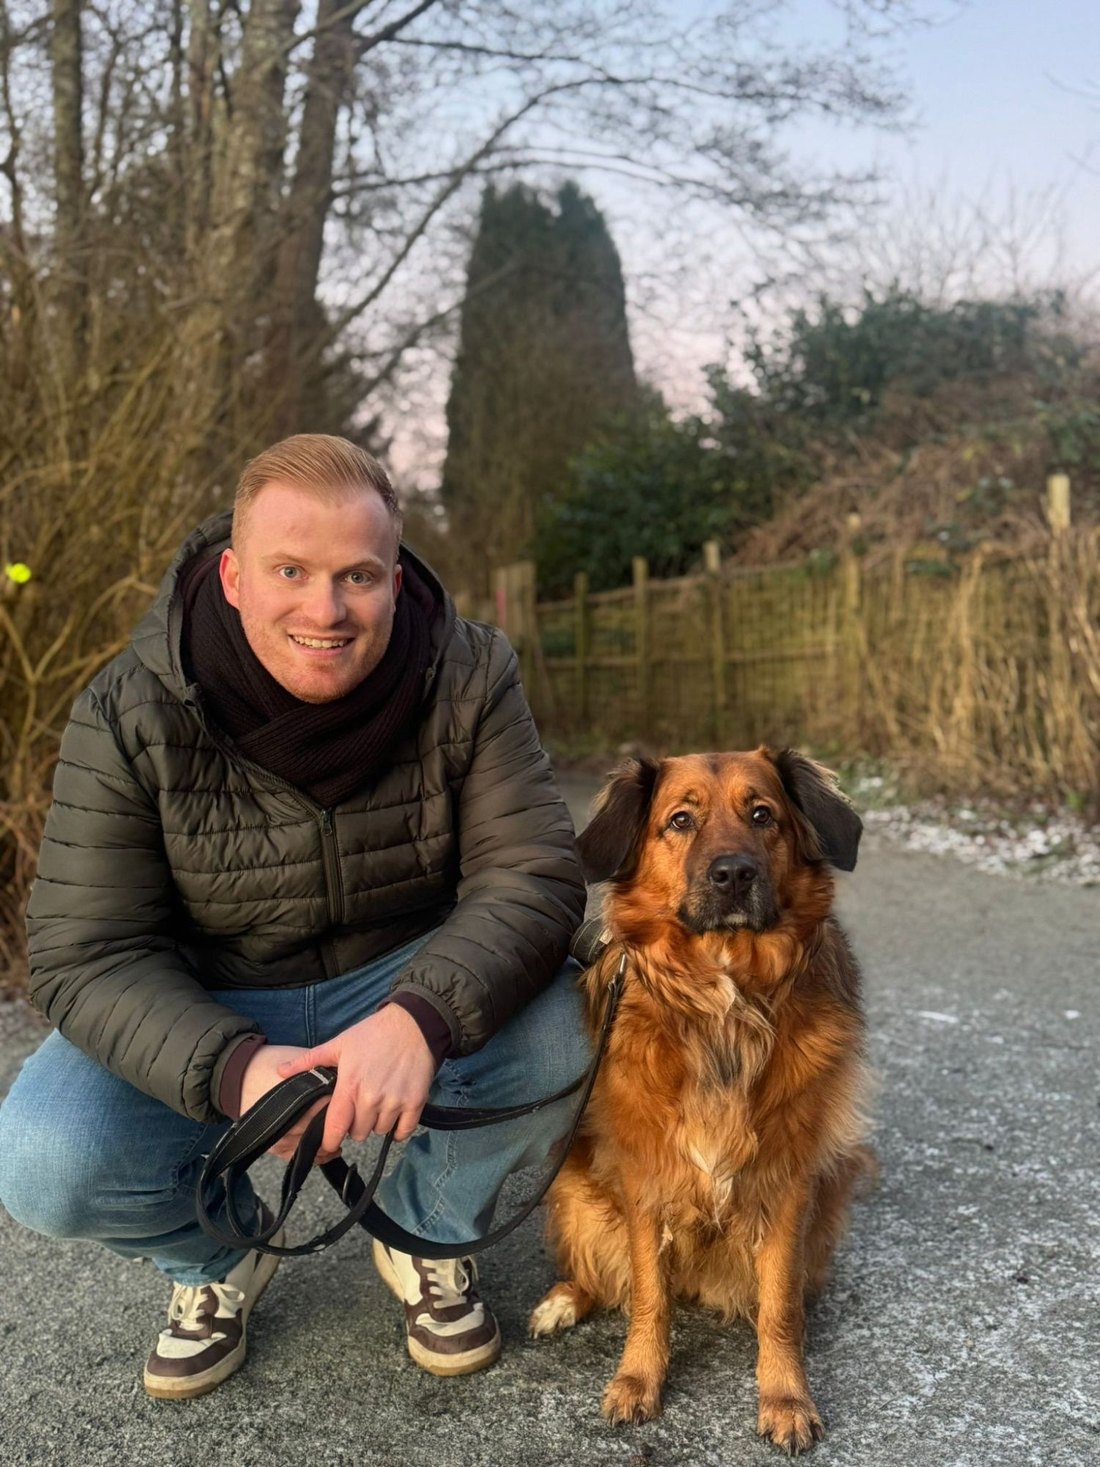
Als stolzer Onkel kenne ich die Sorge, dass den Kleinen etwas zustoßen könnte. Viele dieser Ängste sind unbegründet, es fehlt nur ein klarer Plan, der die wirklich wichtigen Risiken absichert.
Genau diesen Plan gebe ich euch, ehrlich, verständlich und ungebunden. Ich freue mich, dass ich Familien jeden Tag ein Stück Sorge abnehmen darf. Über 400 Familien habe ich schon begleitet, 5,0 Sterne bei Google.
Über 400 begleitete Familien und 5,0 Sterne bei Google. Echte Stimmen sagen mehr als jedes Versprechen.
Alles, was Eltern zur richtigen Absicherung wissen wollen, ehrlich beantwortet.
Der Finanzcheck ist kostenlos, unverbindlich und ohne jedes Risiko. Du erfährst, welche Risiken euch wirklich treffen und wie ihr sie in der richtigen Reihenfolge absichert.
Kostenlosen Finanzcheck sichern %ARR%Bereits über 400 Familien beratenKlär alle offenen Fragen, kostenfrei und unverbindlich. Such dir direkt einen freien Termin aus.
In einem kostenlosen Gespräch schauen wir gemeinsam auf eure Situation, ganz unverbindlich.