
Aus kleinen monatlichen Beträgen wächst über 18 Jahre ein fünfstelliges Startkapital. Wir finden das richtige Kinderdepot, nutzen die Steuerfreibeträge deines Kindes und sorgen dafür, dass der Zinseszins für euch arbeitet.
 %STAR%%STAR%%STAR%%STAR%%STAR%5,0
Die meisten Familien meinen es gut und verschenken trotzdem über die Jahre einen fünfstelligen Betrag. Das sind die häufigsten Gründe.
Bei rund 0,5 % Zins und etwa 2 % Inflation verliert das Guthaben jedes Jahr real an Wert. 10.000 € sind nach 30 Jahren über 3.600 € weniger wert, obwohl der Kontostand steigt.
Ein breit gestreuter Welt-ETF brachte langfristig rund 7 bis 9 % pro Jahr. 10.000 € über 20 Jahre: auf dem Sparbuch real etwa 7.200 €, im Welt-ETF rund 27.700 €.
Klassische Spar- und Ausbildungsversicherungen kosten viel an Provision und Verwaltung. Stiftung Warentest rät ab, weil die Rendite oft nicht einmal die Inflation ausgleicht.
Bei 150 € im Monat und 6 % ergeben 18 Jahre rund 58.000 €. Ein Jahr später gestartet, fehlen am Ende rund 5.000 € allein durch die kürzere Laufzeit.
Läuft das Depot auf den Elternnamen, verschenkst du die eigenen Steuerfreibeträge des Kindes. Ein zu großes Depot kann umgekehrt Familienversicherung und BAföG kosten.
Kein Drama, nur Zahlen. Jedes Jahr ohne Plan kostet dein Kind einen Teil seiner späteren Freiheit.
150 € im Monat im Welt-ETF ergeben über 18 Jahre rund 58.000 €, auf dem Sparbuch nur etwa 34.000 €. Rund 24.000 € weniger für Führerschein, Studium oder die erste Wohnung.
Ein Studium kostet im Schnitt rund 50.000 €, der Unterhalt liegt bei 990 € im Monat. Ohne Rücklage wird daraus BAföG-Schuld oder eine Dauerbelastung für euch als Eltern.
Wer erst ab dem 9. Geburtstag startet, kommt bei 100 € im Monat auf rund 14.000 € statt 38.000 € ab Geburt. Die doppelte Laufzeit bringt fast das Dreifache.
Durch die Inflation verliert sicher geglaubtes Sparguthaben über die Jahre spürbar an Kaufkraft, während ein breit gestreutes Depot den Wert langfristig erhält und mehrt.
Von der Depotwahl bis zur Steueroptimierung, verständlich erklärt und genau auf deine Familie zugeschnitten.
Wir finden ein günstiges Junior-Depot mit kostenfreiem ETF-Sparplan und wählen einen breit gestreuten Welt-ETF, der niedrige Kosten mit langfristiger Rendite verbindet.
Auf den Kindesnamen bleiben 2026 bis zu 13.384 € im Jahr an Erträgen steuerfrei. Wir richten Freistellungsauftrag und bei Bedarf die NV-Bescheinigung richtig ein.
Kindergeld, Zulagen und Arbeitgeberzuschüsse summieren sich über die Jahre. Wir prüfen systematisch, welche Töpfe deiner Familie zustehen, und holen sie ab.
Kindesname oder Elternname hat Folgen für Steuer, Familienversicherung und BAföG. Wir wählen die Struktur, die zu euren Zielen passt, und erklären jede Konsequenz.
Kein Verkaufsdruck, kein Fachchinesisch. Nur ein klarer Plan, der zu euch passt.
Wir sind an keine Bank und keinen Anbieter gebunden und wählen aus dem gesamten Markt genau das aus, was für dein Kind am günstigsten und besten ist.
Du verstehst jede Entscheidung: welcher ETF, welches Depot, welche Steuerregel und warum. In klarer Sprache, damit du in Ruhe entscheiden kannst.
Du hast einen festen Ansprechpartner, der eure Familie kennt und die Strategie anpasst, wenn sich in eurem Leben etwas ändert.

Im kostenlosen Finanzcheck klären wir, wie viel ihr sparen könnt und wollt, welche Ziele ihr fürs Kind habt und was bereits vorhanden ist. Ganz unverbindlich.
Wir zeigen dir das passende Kinderdepot, die richtige Sparrate und wie ihr die Steuerfreibeträge optimal nutzt. Verständlich aufbereitet und auf eure Familie zugeschnitten.
Wir richten alles ein, holen jede Förderung und begleiten euch dauerhaft. Schon aus kleinen Beträgen wird über die Jahre ein echtes Startkapital, jederzeit im Blick.
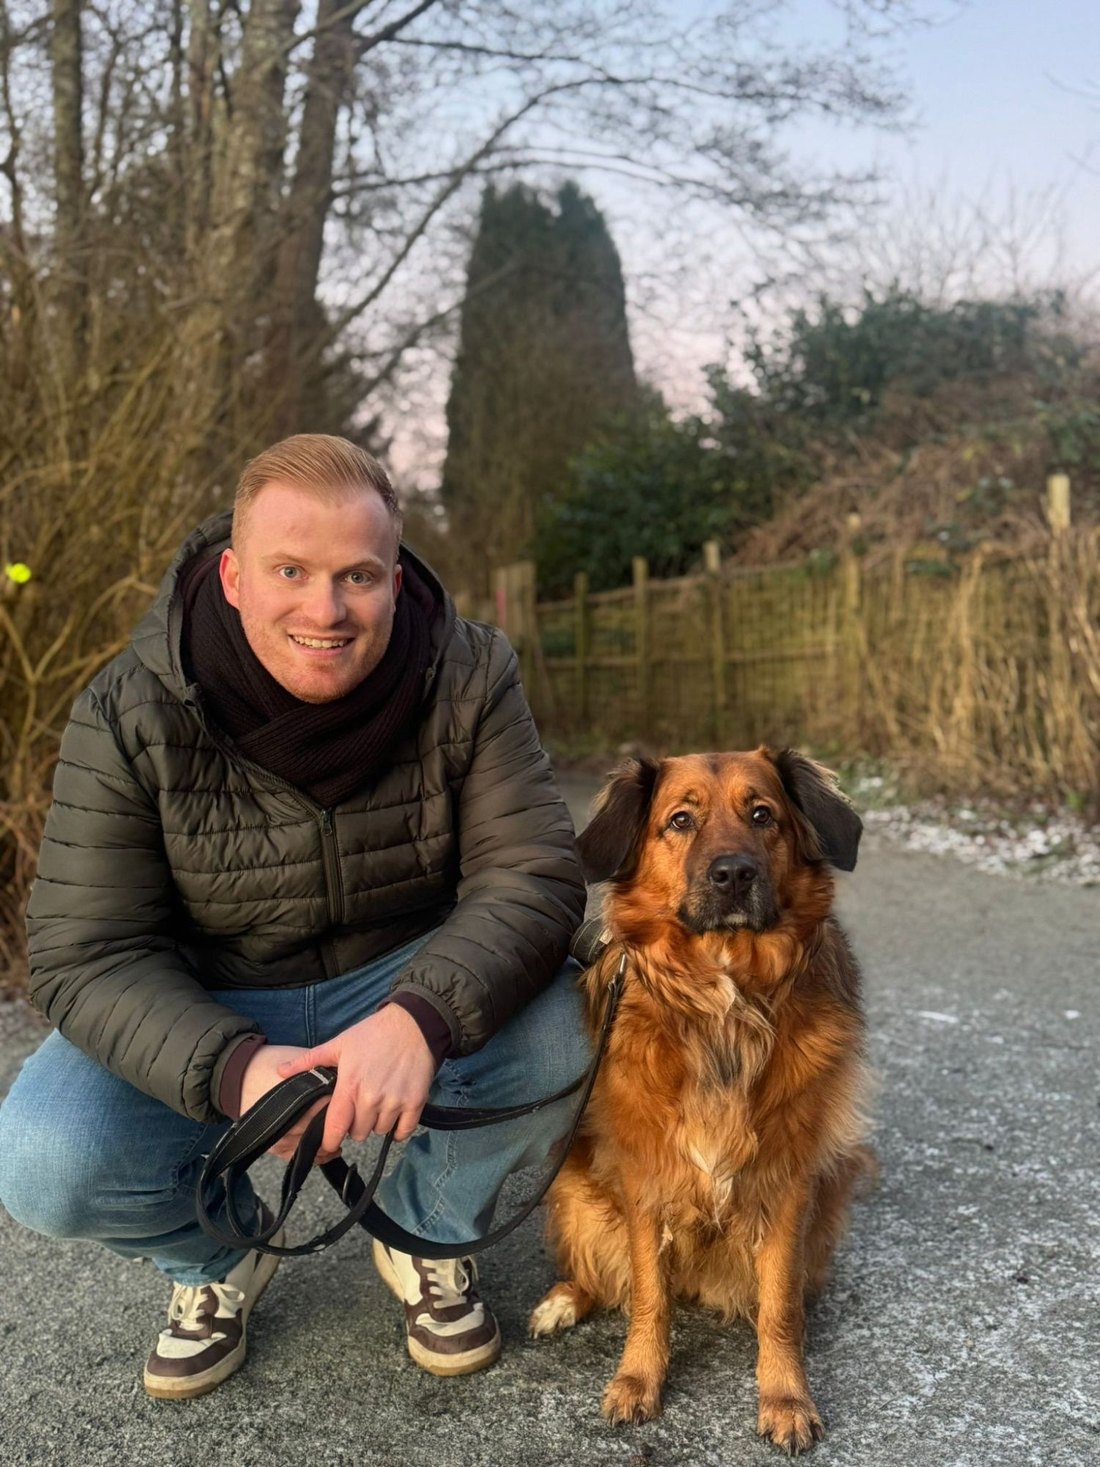
Als stolzer Onkel weiß ich, wie sehr man sich wünscht, dass es die Kleinen einmal leichter haben. Genau dafür habe ich SmartKidsInvest gegründet: damit jedes Kind mit einem echten Polster ins Leben startet, statt bei null.
Viele Eltern tragen Sorgen, die oft unbegründet sind, ihnen fehlt nur ein klarer Plan. Diesen Plan gebe ich euch, ehrlich, verständlich und ungebunden. Über 400 Familien habe ich schon begleitet, 5,0 Sterne bei Google.
Über 400 begleitete Familien und 5,0 Sterne bei Google. Echte Stimmen sagen mehr als jedes Versprechen.
Alles, was Eltern vor dem Start wissen wollen, ehrlich beantwortet.
Der Finanzcheck ist kostenlos, unverbindlich und ohne jedes Risiko. Du bekommst Klarheit und einen Plan, mehr passiert im ersten Schritt nicht.
Kostenlosen Finanzcheck sichern %ARR%Bereits über 400 Familien beratenKlär alle offenen Fragen, kostenfrei und unverbindlich. Such dir direkt einen freien Termin aus.
In einem kostenlosen Gespräch schauen wir gemeinsam auf eure Situation, ganz unverbindlich.